Trong những năm vừa qua, hầu hết cán bộ, công chức, viên chức, người có chức vụ, quyền hạn đã quen thuộc với việc định kỳ kê khai tài sản, thu nhập hoặc thực hiện việc kê khai mỗi khi có yêu cầu của cơ quan, tổ chức để phục vụ công tác quản lý cán bộ. Những tài sản, thu nhập phải kê khai, phương thức kê khai, mẫu bản kê khai và nội dung hướng dẫn việc kê khai đã được thực hiện cơ bản ổn định từ năm 2020 đến nay theo quy định của Luật PCTN năm 2018 và Nghị định số 130/2020/NĐ-CP ngày 30/10/2020 của Chính phủ, qua đó góp phần quan trọng thực hiện các biện pháp phòng, chống tham nhũng, tiêu cực và quản lý đội ngũ cán bộ, công chức, viên chức.
Từ ngày 01/7/2026, thực hiện Luật sửa đổi, bổ sung một số điều của Luật Phòng, chống tham nhũng (PCTN) và Nghị định số 164/2026/NĐ-CP ngày 15/5/2026 của Chính phủ về kiểm soát tài sản, thu nhập của người có chức vụ, quyền hạn trong cơ quan, tổ chức, đơn vị (thay thế Nghị định số 130/2020/NĐ-CP) thì nội dung về kê khai tài sản, thu nhập đã có nhiều thay đổi. Cán bộ, công chức, viên chức, người có nghĩa vụ kê khai tài sản, thu nhập tiếp tục phải nắm bắt đầy đủ quy định, nhất là những nội dung mới để bảo đảm thực hiện theo đúng quy định của pháp luật.
Sau đây là 09 điểm mới quan trọng bắt đầu thực hiện kể từ ngày 01/7/2026.
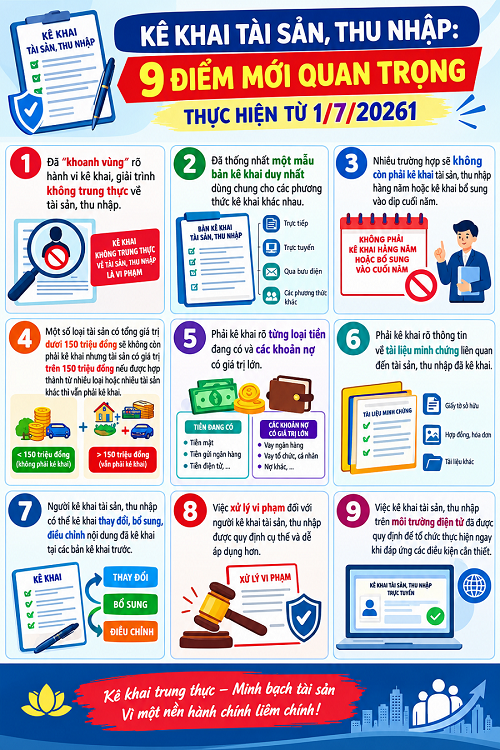
1. Đã “khoanh vùng” rõ hành vi kê khai, giải trình không trung thực về tài sản, thu nhập
Tại Điều 3 Nghị định số 164/2026/NĐ-CP của Chính phủ đã giải thích rõ:
(i) “Kê khai tài sản, thu nhập không trung thực là hành vi của người có nghĩa vụ kê khai tài sản, thu nhập dù biết rõ tài sản, thu nhập của mình, của vợ, chồng, con chưa thành niên phải kê khai nhưng đã cố ý không kê khai theo quy định”.
(ii) Giải trình nguồn gốc của tài sản, thu nhập tăng thêm không trung thực là hành vi của người có nghĩa vụ kê khai tài sản, thu nhập đã cố ý kê khai không đúng sự thật về nguồn gốc của tài sản, thu nhập tăng thêm”.
Trong thực tế, trước đây cũng đã có những trường hợp do nhận thức chưa đúng mà không kê khai tài sản, thu nhập dù biết rõ đó là tài sản, thu nhập của mình, của vợ, chồng hoặc con chưa thành niên. Ví dụ như nhà, đất đã mua, đã trả hết tiền nhưng do chưa thực hiện xong thủ tục sang tên nên đã nhận thức sai rằng chưa phải kê khai nhà, đất đó. Hoặc người kê khai có nhà, đất cho thuê, có thêm dòng thu nhập lớn nhưng lại giải trình nguồn gốc thu nhập khác đi do lo ngại việc chưa thực hiện kê khai nộp thuế cho thuê nhà... Nay với quy định mới thì những hành vi như vậy được xác định là không trung thực trong việc kê khai tài sản, thu nhập, giải trình nguồn gốc tài sản, thu nhập tăng thêm và sẽ bị xem xét để xử lý theo quy định.
2. Đã thống nhất một mẫu bản kê khai duy nhất dùng chung cho các phương thức kê khai khác nhau
Nghị định số 164/2026/NĐ-CP chỉ quy định 01 mẫu bản kê khai dùng chung cho cả 4 phương thức kê khai tài sản, thu nhập: kê khai lần đầu, kê khai hằng năm, kê khai bổ sung và kê khai phục vụ công tác cán bộ. Người kê khai phải ghi rõ 01 trong 4 phương thức kê khai nêu trên ngay tại tiêu đề của bản kê khai để thể hiện rõ đó là bản kê khai lần đầu hay theo phương thức nào.
3. Nhiều trường hợp sẽ không còn phải kê khai tài sản, thu nhập hằng năm hoặc kê khai bổ sung vào dịp cuối năm
Theo quy định mới tại Nghị định số 164/2026/NĐ-CP thì những người có nghĩa vụ kê khai tài sản, thu nhập giữ các ngạch công chức, chức danh tư pháp như: chấp hành viên, kế toán viên, kiểm lâm viên, kiểm sát viên, kiểm soát viên ngân hàng, kiểm soát viên thị trường, kiểm toán viên, kiểm tra viên của Đảng, kiểm tra viên hải quan, kiểm tra viên thuế, thanh tra viên, điều tra viên, thẩm phán sẽ không còn phải kê khai tài sản thu nhập hằng năm. Những người giữ chức vụ Phó trưởng phòng làm công tác tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân khác cũng sẽ không phải kê khai tài sản, thu nhập hằng năm.
Kể từ 01/7/2026, diện đối tượng phải kê khai tài sản, thu nhập hằng năm theo quy định là những người giữ chức vụ từ Phó Vụ trưởng và tương đương trở lên công tác tại Bộ, cơ quan ngang Bộ và cơ quan, tổ chức, đơn vị khác do Chính phủ, Thủ tướng Chính phủ quyết định thành lập; Giám đốc sở và tương đương trở lên công tác tại chính quyền địa phương; Người giữ chức vụ từ Trưởng phòng và tương đương có phụ cấp chức vụ từ 0,25 trở lên công tác tại các cơ quan Nhà nước; Trưởng phòng và tương đương trở lên công tác tại doanh nghiệp nhà nước ở các vị trí việc làm phụ trách trực tiếp công tác: tổ chức cán bộ, quản lý tài chính công, tài sản công, đầu tư công hoặc trực tiếp tiếp xúc và giải quyết công việc của cơ quan, tổ chức, đơn vị, cá nhân; Người đại diện phần vốn nhà nước tại doanh nghiệp. Ngoài ra còn có những người thuộc diện cấp ủy cùng cấp quản lý và đảng viên chuyên trách công tác đảng hoặc có vị trí việc làm ở các cơ quan tham mưu, giúp việc của cấp ủy cũng thực hiện việc kê khai hằng năm theo quy định của Đảng và quy định của pháp luật.
Trước đây, những người không thuộc diện kê khai tài sản, thu nhập hằng năm nếu có biến động về tài sản, thu nhập trong năm từ 300 triệu đồng trở lên thì đến cuối năm đều phải thực hiện việc kê khai tài sản, thu nhập bổ sung. Kể từ ngày 01/7/2026 thì chỉ những trường hợp có tài sản, thu nhập biến động trong năm từ 01 tỷ đồng trở lên mới phải kê khai bổ sung và vẫn phải hoàn thành trước ngày 31 tháng 12 của năm đó.
4. Một số loại tài sản có tổng giá trị dưới 150 triệu đồng sẽ không còn phải kê khai nhưng tài sản có giá trị trên 150 triệu đồng nếu được hợp thành từ nhiều loại hoặc nhiều tài sản khác thì vẫn phải kê khai
Theo quy định tại Nghị định số 130/2020/NĐ-CP, tài sản là tiền, vàng, kim cương, bạch kim, các kim loại quý, đá quý, cổ phiếu, trái phiếu, vốn góp, giấy tờ có giá và tài sản khác mà mỗi loại tài sản có giá trị từ 50 triệu đồng trở lên đều phải kê khai. Nay theo quy định mới, các tài sản nêu trên nếu có giá trị mỗi loại từ 150 triệu đồng trở lên mới phải kê khai. Do đó kể từ ngày 01/7/2026, những loại tài sản có tổng giá trị dưới 150 triệu đồng sẽ được “loại bỏ” khỏi bản kê khai tài sản, thu nhập, người kê khai không còn phải kê khai các loại tài sản đó nữa.
5. Phải kê khai rõ từng loại tiền đang có và các khoản nợ có giá trị lớn.
Theo quy định mới tại Nghị định số 164/2026/NĐ-CP thì người kê khai phải kê khai tổng số tiền đang sở hữu gồm tiền Việt Nam và ngoại tệ được quy đổi ra tiền Việt Nam mà tổng giá trị từ 150 triệu đồng trở lên, đồng thời phải kê khai chi tiết số tiền của từng loại tiền gồm: tiền mặt, tiền cho vay, tiền trả trước, tiền gửi các cá nhân hoặc tổ chức.
Việc kê khai các khoản nợ cũng là quy định mới được bổ sung tại Nghị định số 164/2026/NĐ-CP của Chính phủ. Theo đó, người có nghĩa vụ kê khai tài sản phải kê khai cụ thể các khoản nợ mà bản thân, vợ hoặc chồng, con chưa thành niên đang nợ có giá trị từ 150 triệu đồng trở lên. Khoản nợ phải kê khai có thể bằng tiền hoặc hiện vật, khi kê khai phải nêu rõ số lượng, chủng loại, giá trị…
6. Phải kê khai rõ thông tin về tài liệu minh chứng liên quan đến tài sản, thu nhập đã kê khai
Quy định mới về Mẫu bản kê khai tài sản, thu nhập có nhiều nội dung đòi hỏi người kê khai tài sản, thu nhập phải kê khai cụ thể nếu có các tài liệu minh chứng liên quan đến tài sản, thu nhập đã kê khai.
7. Người kê khai tài sản, thu nhập có thể kê khai thay đổi, bổ sung, điều chỉnh nội dung đã kê khai tại các bản kê khai trước
Mẫu bản kê khai mới theo Nghị định 164/2026/NĐ-CP có thêm một mục riêng để người có nghĩa vụ kê khai tài sản, thu nhập có thể kê khai những nội dung có sự thay đổi hoặc muốn bổ sung, điều chỉnh.
Những thông tin về bản thân, gia đình, về tài sản, thu nhập đã được kê khai trong những lần kê khai trước nay người kê khai thấy cần phải điều chỉnh, bổ sung để bảo đảm việc kê khai được rõ ràng, đầy đủ, chính xác, minh bạch hơn hoặc trước đây do nhận thức chưa đúng mà kê khai thiếu, kê khai sai thì nay đều có thể kê khai thay đổi, điều chỉnh, bổ sung, đính chính, chỉnh lý cho phù hợp. Tuy nhiên việc kê khai thay đổi, điều chỉnh, bổ sung không được thực hiện tùy tiện mà người kê khai phải nêu rõ nguyên nhân, lý do thay đổi, điều chỉnh, bổ sung, kèm theo các văn bản, tài liệu minh chứng, nếu có.
8. Việc xử lý vi phạm đối với người kê khai tài sản, thu nhập được quy định cụ thể và dễ áp dụng hơn.
Theo quy định mới áp dụng từ 01/7/2026 đã được bổ sung thêm hình thức kỷ luật khiển trách với các tiêu chí định lượng rõ ràng để có thể dễ dàng hơn trong việc áp dụng các mức kỷ luật tương xứng. Ví dụ người kê khai đã kê khai không trung thực về một tài sản trị giá 150 triệu đồng hoặc giải trình không trung thực về một khoản thu nhập 150 triệu đồng thì sẽ bị áp dụng hình thức kỷ luật khiển trách. Do đó, người có nghĩa vụ kê khai tài sản, thu nhập cần chú ý nghiên cứu kỹ các quy định để thực hiện đầy đủ, chặt chẽ, đúng quy định, tránh việc vi phạm và có thể bị xử lý kỷ luật.
9. Việc kê khai tài sản, thu nhập trên môi trường điện tử đã được quy định để tổ chức thực hiện ngay khi đáp ứng các điều kiện cần thiết.
Nghị định số 130/2020/NĐ-CP của Chính phủ chưa có quy định về kê khai tài sản, thu nhập trên môi trường điện tử.Tại Quyết định số 390/QĐ-TTg ngày 28/3/2022, Thủ tướng Chính phủ đã phê duyệt Đề án Cơ sở dữ liệu quốc gia về kiểm soát tài sản, thu nhập, trong đó có đề ra mục tiêu sau năm 2025 sẽ thực hiện chuyển đổi số 100% công tác kiểm soát tài sản, thu nhập bằng việc sử dụng công nghệ số, dữ liệu số. Cụ thể hóa mục tiêu đó, Nghị định 164/2026/NĐ-CP đã quy định triển khai việc kê khai tài sản, thu nhập trên môi trường điện tử để bảo đảm thuận lợi cho việc lưu trữ, kiểm soát tài sản, thu nhập khi điều kiện cơ sở vật chất, hạ tầng công nghệ được đáp ứng.
Nhìn chung, Nghị định số 164/2026/NĐ-CP đã kế thừa và phát triển nhiều quy định của Nghị định số 130/2020/NĐ-CP liên quan đến việc kê khai tài sản, thu nhập. Việc nghiên cứu, nắm bắt và thực hiện đúng các quy định mới về kê khai tài sản, thu nhập trước hết đòi hỏi sự chủ động, chú tâm của những người có nghĩa vụ kê khai, đồng thời có vai trò, trách nhiệm đôn đốc, hướng dẫn của các cơ quan quản lý có liên quan, nhất là cơ quan kiểm soát tài sản, thu nhập và cơ quan, tổ chức trực tiếp quản lý cán bộ, công chức, viên chức, qua đó góp phần tổ chức thực hiện tốt công tác kiểm soát tài sản, thu nhập, nâng cao chất lượng, hiệu quả công tác phòng, chống tham nhũng, lãng phí, tiêu cực và quản lý chặt chẽ đội ngũ cán bộ, công chức, viên chức.
(Đính kèm file: Nghị định 164/2026/NĐ-CP ngày 15/5/2026 của Chính phủ về kiểm soát tài sản, thu nhập của người có chức vụ, quyền hạn trong cơ quan, tổ chức, đơn vị; Quyết định số 4341/QĐ-UBND của UBND tỉnh AG ngày 18/9/2026 về ban hành Danh mục người có nghĩa vụ kê khai tài sản, thu nhập hằng năm theo quy định tại khoản 1 Điều 10 Nghị định số 164/2026/NĐ-CP ngày 15/5/2026 của Chính phủ trên địa bàn tỉnh An Giang)
THÀNH HIẾU